Kolejkowo: C/Z 11,6, dywidenda 1,25 zł i zysk +131% — a kurs od maja spadł o 30%
Debiut bez domu maklerskiego (kurs odniesienia 32 zł, pierwszy kurs 37,89 zł), wystawa w Warszawie otwarta trzy dni później, zysk 2025 wyższy o 131% do 6,0 mln zł i dywidenda 1,25 zł wypłacona w październiku. Od zamknięcia 11 maja (74 zł) kurs oddał jednak 30,4%, a w II kwartale przychody spadły o 21% r/r. Rozbieramy, ile kosztuje spółka przy przychodach 25 mln zł (C/Z 11,6), jak wyglądała czerwcowa emisja po 55 zł przez fundację rodzinną prezesa i czy cel 30 mln zł skumulowanego zysku do 2028 jest realny — plus scenariusze na 3 i 12 miesięcy.
W tym artykule

Kolejkowo zarabia i płaci dywidendę, a kurs w pół roku spadł o 30%
51,50 zł na zamknięciu 2 listopada. To o 30,4% mniej niż 74 zł z 11 maja, czyli pierwszej sesji w naszych danych, i najniższy poziom w całym tym oknie. Tymczasem Kolejkowo zarobiło w 2025 roku 6,04 mln zł (C/Z 11,6), w październiku wypłaciło dywidendę 1,25 zł na akcję, a wartość rynkowa to 2,78 rocznych przychodów. Debiutujące w 2026 roku kosmiczne spółki (THS, LFR) wyceniane są na 29 i 101 takich przychodów. Dlaczego kurs mimo to spada?
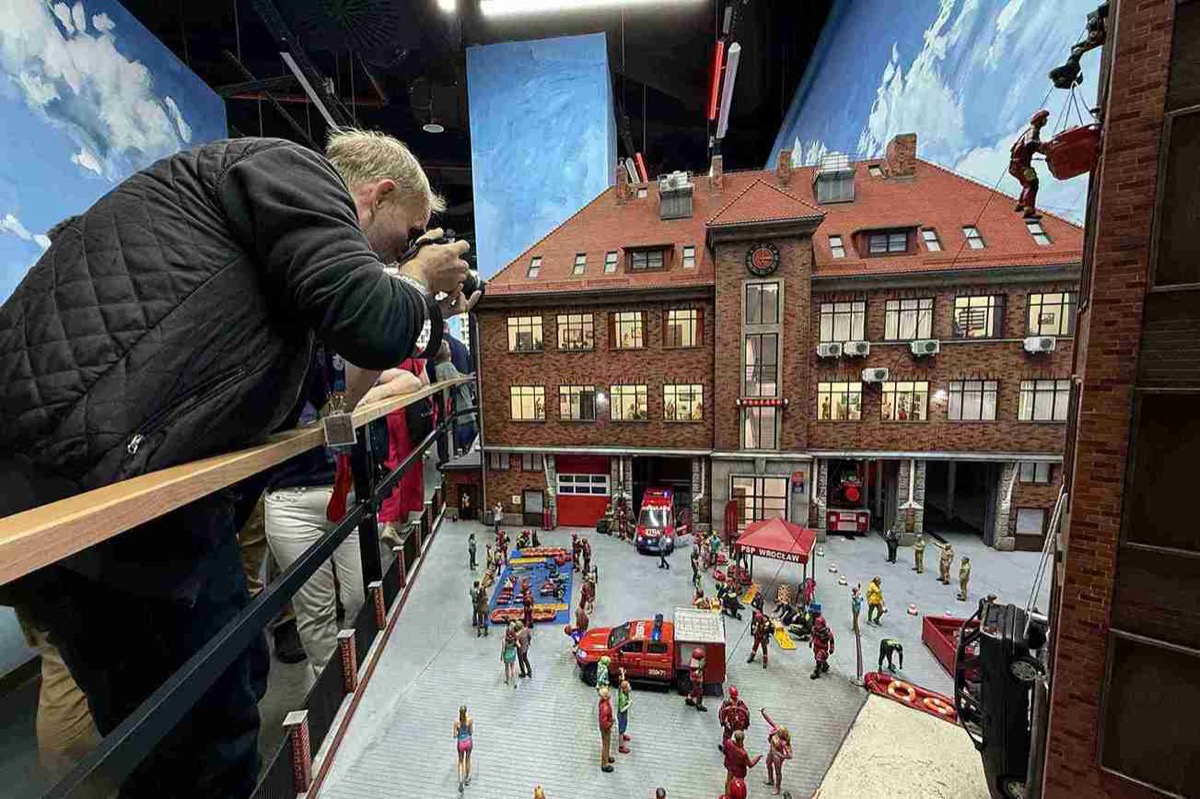
Odpowiedź ma kilka warstw. 8 kwietnia 2025 roku Kolejkowo weszło na NewConnect bez domu maklerskiego (kurs odniesienia 32 zł, pierwszy kurs 37,89 zł, czyli +18,4%). Trzy dni później otworzyło wystawę w Warszawie — koszt ok. 7 mln zł, z czego co najmniej połowę sfinansowali inwestorzy giełdowi. Przychody 2025 roku wzrosły o 67,5%, zysk o 131%. W 2026 roku zaczęło się odwracanie: przychody każdego miesiąca od kwietnia do września były niższe niż rok wcześniej, a w II kwartale spadły o 21%. W czerwcu 160 tys. akcji trafiło do inwestorów po 55 zł, czyli 16,7% poniżej zamknięcia z 10 czerwca. Analizujemy to na naszych danych (notowania, sprawozdania, komunikaty ESPI/EBI) i na wypowiedziach spółki, z datami.
KLK, zamknięcia ostatniej sesji każdego miesiąca w danych notowań Emfra (maj – listopad 2026). Nasza historia dzienna zaczyna się 11 maja 2026, 13 miesięcy po debiucie. Najwyższe zamknięcie okna: 74 zł (11 maja 2026, pierwsza sesja w bazie), najniższe: 51,50 zł (2 listopada).
- Cena: od 74 zł w maju do 51,50 zł i dlaczego ABB po 55 zł stało się punktem odniesienia
- Fundamenty: cztery lata zysku, rekordowy 2025 (+67,5% przychodów) i słabszy 2026
- Ekspansja: Warszawa dowiozła wzrost 2025, Gdańsk dopiero powstaje
- Kapitał: crowdfunding, oferta po 31–32 zł, ABB po 55 zł — kto wpłacił pieniądze i kto je wziął
- Wycena: C/Z 11,6 i cel programu motywacyjnego, czyli 30 mln zł skumulowanego zysku do 2028
- Scenariusze na 3 i 12 miesięcy oraz kalendarz katalizatorów — od raportu Q3 w połowie listopada
Kolejkowo ma jedne z lepszych fundamentów wśród debiutów NewConnect, które analizowaliśmy. Spółka zarabia, płaci dywidendę, a przepływy operacyjne w 2025 roku (8,4 mln zł) przekroczyły zysk netto. Rok 2026 jest jednak słabszy: zysk w I półroczu (2,05 mln zł) był niższy niż rok wcześniej (2,11 mln zł), a cel programu motywacyjnego — 30 mln zł skumulowanego zysku za lata 2026–2028 — oznacza średnio 10 mln zł rocznie wobec 6,04 mln zł w 2025 roku. W scenariuszu bazowym zakładamy, że kurs będzie poruszał się w wąskim korytarzu, dopóki miesięczne raporty nie pokażą powrotu wzrostu albo spółka nie poda daty otwarcia Gdańska.
Dane notowań i finansowe: produkcja Emfra na 2 listopada 2026. Fakty o debiucie, emisjach i ekspansji: komunikaty spółki (ESPI/EBI) i prasa rynkowa z datami, listopad 2026. Pełna metodyka i zastrzeżenia na końcu analizy.
Czytaj dalej po zalogowaniu
Pełna analiza — wykresy, tabele wyników i wnioski — jest dostępna dla użytkowników Emfra.
W pełnej wersji analizy
- Cena: 74 zł w maju, 51,50 zł w listopadzie i emisja po 55 zł pośrodku
- Fundamenty: cztery lata zysku, rekordowy 2025 i słabszy 2026
- Ekspansja: Warszawa dowiozła wzrost 2025, Gdańsk to następny test
- Kapitał: crowdfunding, oferta po 31–32 zł, ABB po 55 zł — kto wpłacił i kto wziął
- Wycena i scenariusze: 70 mln zł, 11,6 C/Z i cel 30 mln zł skumulowanego zysku
- Zastrzeżenia i metodyka
Emfra dostarcza informacyjnych analiz rynkowych, a nie porad inwestycyjnych. Sygnały i statystyki skuteczności są historyczne i nie gwarantują przyszłych wyników.
Komentarze (0)
Brak komentarzy — masz przewagę, napisz pierwszy.